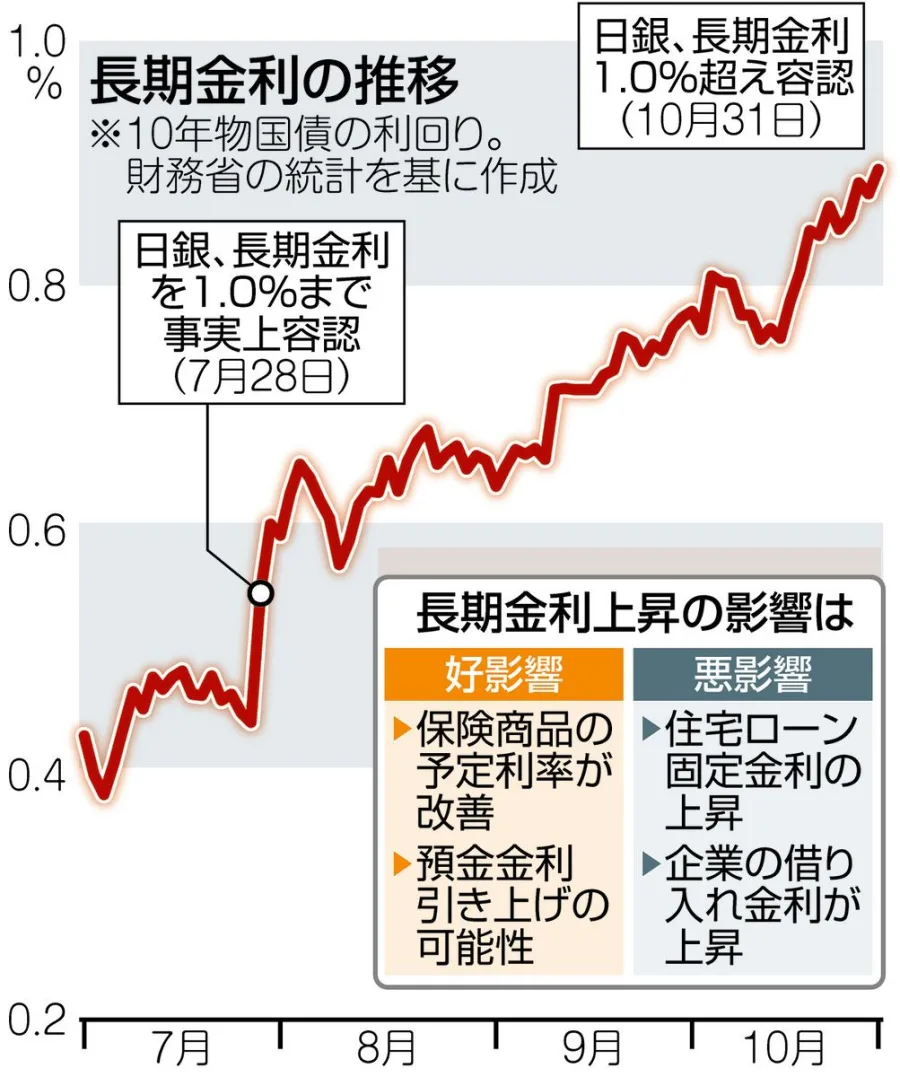
長期金利の上昇は、金融市場だけの問題ではない。住宅購入を検討している人、住宅ローンを返済している世帯、預金を保有する人、企業経営者など、幅広い層の資金計画に関係する。
特に注意したいのが、住宅ローンの固定金利と変動金利では、金利が決まる仕組みや影響が表れるタイミングが異なることだ。
住宅ローンの固定金利は上昇しやすい全期間固定型や固定期間選択型の住宅ローンは、長期金利や金利スワップ市場の動向などを参考に金融機関が金利を設定する。
そのため、10年国債利回りなどの長期金利が上昇すると、新規借り入れや固定金利への借り換えで適用される金利が高くなる傾向がある。
2026年11月の住宅金融支援機構の公表データでは、フラット35の借入期間21年以上35年以下、融資率9割以下の場合、最も多い金利は年3.810%となっている。
借入期間20年以下のフラット20では最も多い金利が3.490%、36年以上50年以下のフラット50では4.110%だ。住宅ローンの固定金利を検討する際には、借入期間による違いも確認したい。
変動金利は日銀の政策金利が重要変動金利は、主に短期プライムレートなどの短期金利指標に連動する。長期金利が上昇したからといって、変動金利が同じタイミングで上昇するわけではない。
ただし、日銀が政策金利を引き上げると、金融機関の資金調達環境が変わり、住宅ローンの変動金利にも上昇圧力がかかる。
したがって、住宅ローンを利用している人は、長期金利だけでなく、日銀の金融政策と金融機関の短期金利の動向も確認する必要がある。
住宅ローンの金利上昇で返済額はどれくらい変わる?金利上昇による影響をイメージするため、元利均等返済、ボーナス返済なし、借入期間35年という条件で試算してみよう。
試算例:借入額4,000万円、借入期間35年
| 適用金利 | 毎月返済額の目安 |
|---|---|
| 年1.0% | 約11万3,000円 |
| 年1.5% | 約12万2,000円 |
| 年2.0% | 約13万2,000円 |
| 年2.5% | 約14万3,000円 |
金利が1.0%から2.0%に上がると、毎月の返済額は約1万9,000円増える計算だ。年間では約23万円の差になる。
これは金利変化の影響を理解するための単純な比較であり、実際の返済額は融資条件、金利の適用時期、返済方式などによって異なる。
特に変動金利型では、返済額の見直し時期や5年ルール・125%ルールの適用条件が金融機関や商品によって異なる。金利が上がっても返済額がすぐに変わらない場合があるため、契約内容を確認しておきたい。
預金金利や企業の借入金利にも影響する長期金利の上昇は、住宅ローン以外にも次のような影響を及ぼす。
- 預金:金融機関の資金調達環境が変わることで、定期預金などの金利が引き上げられる可能性がある。
- 企業の資金調達:社債や長期借入金の調達コストが上がり、設備投資や事業拡大の判断に影響する。
- 国の財政:新規発行や借り換えの国債金利が上昇すれば、時間をかけて国の利払い費が増える可能性がある。
- 債券投資:既に保有している固定利付債券は、市場金利が上昇すると価格が下落しやすい。
一方、金利上昇は必ずしもすべての人に不利益をもたらすわけではない。新たに預金や債券を購入する人にとっては、以前より高い利回りを得られる機会にもなる。
家計への影響を考える際には、借入金利の上昇による負担と、預金・運用商品の利回り改善を分けて考えることが重要だ。
【今後の見通し】長期金利はいつまで上がる?2026年末から2027年の注目点
長期金利の今後を考えるうえで重要なのは、日銀の利上げペース、物価の動向、国債買い入れ減額、財政政策、海外市場の5つだ。
2026年11月19日時点では、長期金利がいつまで上がるのかを確定的に判断できる状況ではない。金利上昇を促す材料が残る一方、物価や景気の変化によっては低下に転じる可能性もある。
2026年12月の日銀金融政策決定会合が焦点次の日銀金融政策決定会合は、2026年12月17日・18日に予定されている。
10月会合では政策金利が1.25%程度に据え置かれたものの、1.5%程度への引き上げを求める議案も提出された。今後の物価や賃金、景気の動向によっては、追加利上げをめぐる市場の予想が変わる可能性がある。
日銀自身も2026年10月の展望レポートで、経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整する方針を示している。ただし、具体的なタイミングやペースは、経済・物価見通しの実現確度やリスクを点検しながら検討するとしている。
長期金利がさらに上昇するケース次のような状況が重なる場合には、長期金利に上昇圧力がかかりやすい。
- 食品やエネルギー価格の上昇が続き、期待インフレ率が高まる。
- 賃金と物価の上昇が続き、日銀の追加利上げ観測が強まる。
- 日銀の国債買い入れ減額に対して、民間投資家の購入需要が十分に増えない。
- 政府の財政支出や国債発行への警戒感が強まる。
- 米国の長期金利が高止まりし、海外債券市場から日本市場への金利上昇圧力が続く。
特に、物価上昇と財政への警戒感が同時に強まる場合には、政策金利の予想だけでなくタームプレミアムも上昇する可能性がある。
長期金利が低下するケース一方、次のような変化があれば、長期金利が落ち着く可能性もある。
- 原油価格や食品価格が落ち着き、物価上昇率が鈍化する。
- 景気が弱まり、日銀の追加利上げ観測が後退する。
- 米国の金融緩和観測が強まり、米国債利回りが低下する。
- 国内の銀行や保険会社による国債購入が増え、需給が改善する。
- 財政運営への市場の不安が和らぎ、タームプレミアムが低下する。
つまり、長期金利は一方向に上がり続けるものではない。市場が将来の物価や政策をどう予想するかによって、短期間で上下することもある。
今後の長期金利を判断するために確認したい5つの指標日々の金利ニュースを追うなら、次の指標を組み合わせて確認すると、上昇の背景を理解しやすくなる。
| 確認する指標 | 注目するポイント |
|---|---|
| 10年国債利回り | 日本の長期金利の方向性 |
| 消費者物価指数 | 期待インフレ率の変化 |
| 日銀の金融政策 | 政策金利と利上げの見通し |
| 国債買い入れ予定 | 中央銀行の国債需要の変化 |
| 米国10年国債利回り | 海外金利からの波及 |
特に10年国債利回りだけを見て判断するのは避けたい。2年債や5年債、20年債、30年債などの利回りも比較すれば、市場が短期的な政策変更を警戒しているのか、それとも長期的な財政・インフレリスクを意識しているのかを考えやすくなる。
【よくある誤解を解消】長期金利が上がる理由に関するよくある質問(FAQ)
Q1:長期金利が上がると日本銀行は必ず利上げするのですか?
A1:必ずしもそうではない。長期金利は市場で決まるため、日銀が政策金利を据え置いていても、物価上昇予想や国債需給、海外金利の変化によって上昇する。日銀は金融政策だけでなく、必要に応じて国債買い入れなどの市場調節手段も活用する。
Q2:長期金利が上がると住宅ローンの変動金利もすぐに上がりますか?
A2:すぐに上がるとは限らない。固定金利は長期金利や金利スワップなどの影響を受けやすい一方、変動金利は短期金利や政策金利の影響を受けやすい。変動金利の利用者は、日銀の金融政策や金融機関の金利改定を確認する必要がある。
Q3:長期金利は2027年以降も上がり続けますか?
A3:現時点で上昇が続くと断定することはできない。日銀の利上げ観測、国債買い入れ減額、財政への警戒感などは上昇要因だが、物価の鈍化や景気減速、海外金利の低下は下落要因になる。2026年12月の日銀会合や2027年の物価・金融政策の動向が判断材料となる。
Q4:長期金利が上がると国債を持っている人は損をしますか?
A4:保有している固定利付国債は、市場金利が上昇すると市場価格が下がる傾向がある。ただし、満期まで保有して償還を受ける場合は、発行体の信用リスクなどを除けば、購入時に定められた条件に基づいて元本と利息を受け取れる。途中売却する場合には価格変動による損失が発生する可能性がある。
2026年の日本で長期金利が上がる理由は、物価上昇、日銀の利上げ観測、国債買い入れ減額、財政悪化懸念、海外金利の上昇という複数の要因が重なっているためだ。
特に重要なのは、長期金利が日銀の政策金利と同じものではないという点である。日銀が短期金利を据え置いていても、将来の物価や金利の予想、国債の需給によって10年国債利回りは変動する。
また、金利上昇の影響は住宅ローンの固定金利、企業の資金調達、国の利払い費、債券価格などに広がる。一方で、預金金利や新規債券の利回りが改善する可能性もあり、借り手と預け手では受ける影響が異なる。
【プロの結論】今後の長期金利を判断する際には、単純に金利が何%になったかだけでなく、上昇の原因を見極めることが大切だ。
- 住宅ローン利用者:固定金利と変動金利の違いを理解し、金利上昇時の返済額を試算する。
- 預金・債券の保有者:金利上昇による運用利回りの改善と、既存債券の価格下落を区別する。
- 投資家:10年国債利回りだけでなく、期待インフレ率やタームプレミアム、日米金利差にも注目する。
- 経済ニュースを追う人:日銀の金融政策決定会合、消費者物価指数、国債発行計画を継続的に確認する。
2026年末から2027年にかけては、日銀の金融政策正常化と国債市場の需給調整が引き続き焦点になる。長期金利の動きを正しく理解することは、住宅購入や借り換え、資産運用、将来の家計設計を考えるうえでも重要な判断材料になる。