カードローンを申し込みたいものの、「他社から借り入れがある」「過去に支払いを遅延した」「収入が少ない」「勤務先への電話確認を避けたい」といった事情から、審査に通るか不安を感じている人は少なくありません。インターネットで検索すると「審査が甘いカードローン」「審査なしで即日融資」「ブラックでも借りられる」といった広告が見つかりますが、こうした宣伝をそのまま信用するのは危険です。
2026年11月現在、正規の貸金業者には貸金業法第13条に基づく返済能力調査が義務付けられており、審査を完全に省略して融資することはできません。一方、審査基準や申込条件、在籍確認の方法は金融機関によって異なります。消費者金融と銀行カードローンの違い、総量規制、CIC・JICC・KSCの信用情報、正規業者の確認方法を理解すれば、自分の状況に合った借入先を判断しやすくなります。
【審査が甘いカードローンは本当にある?「審査なし」広告の実態】
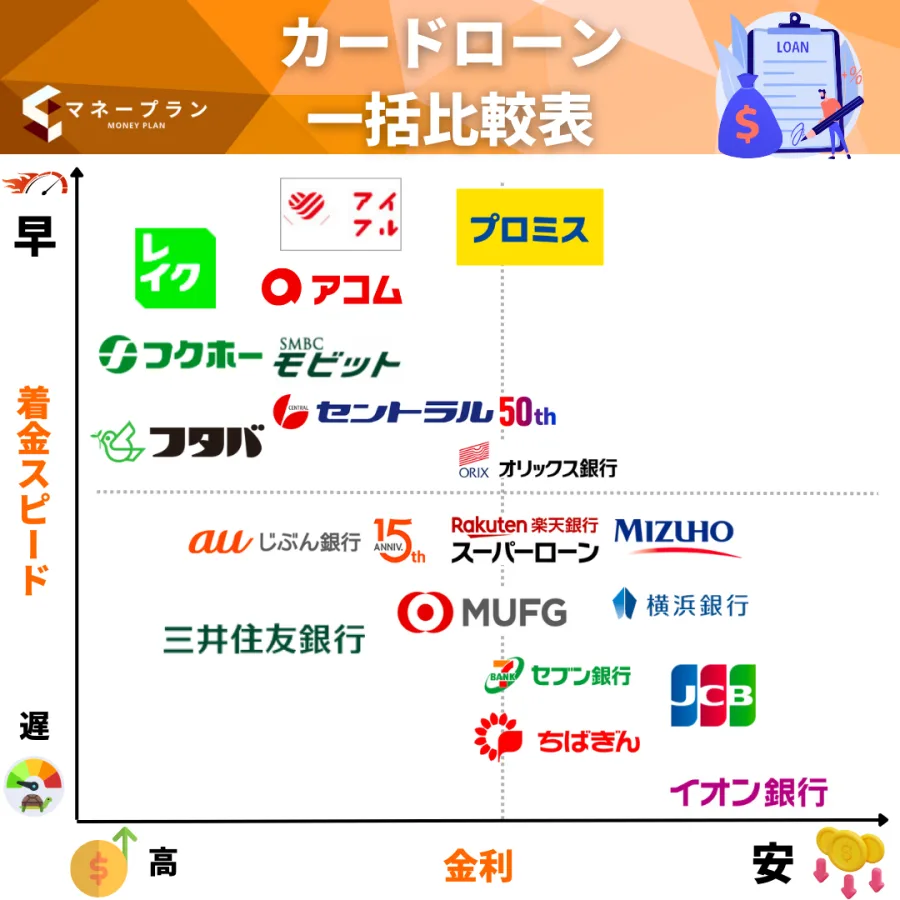
「審査緩いカードローン」を探す人が最初に理解しておきたいのは、審査に通りやすいことと、審査を実施しないことはまったく別の話だという点です。
カードローンの審査は、申込者に融資した場合、契約どおりに返済できるかを判断するために行われます。金融機関は申込者の収入や勤務状況、信用情報、既存の借入状況などを確認し、貸付可能かどうかを判断します。
「審査が甘い」は客観的に比較できる基準ではないカードローンには、すべての金融機関に共通する審査難易度のランキングや、審査の甘さを示す公的な指標はありません。
各社は独自の審査基準を設けており、具体的な審査項目の配点や合格ラインは一般に公開していません。そのため、ある会社で審査に通らなかった人が、別の会社では審査に通る可能性もあります。
ただし、これは審査が甘い業者が存在するという意味ではありません。金融機関ごとに商品設計や申込条件、審査方法が異なるため、申込者との相性によって結果が変わるということです。
例えば、安定した収入を重視する商品、利用可能年齢に条件を設けている商品、銀行口座の利用状況などを確認する商品では、同じ申込者でも評価が異なる可能性があります。
「審査なし」「ブラックOK」「誰でも即日融資」の危険性特に警戒したいのが、次のような宣伝です。
- 審査なしで必ず融資
- ブラックリストでも100%借りられる
- 無職でも無条件で即日融資
- 他社借入が何件あっても問題なし
- 信用情報を確認せずに融資可能
貸金業法第16条では、貸金業者が広告や勧誘を行う際、借入れが容易であることを過度に強調して利用者の借入意欲をそそるような表示などを禁止しています。
したがって、正規の貸金業者が審査を完全に省略し、誰にでも融資すると保証するような説明には強い疑問を持つ必要があります。
金融庁も2026年10月30日更新の「違法な金融業者にご注意!」において、無登録業者への警戒を呼びかけています。架空の登録番号や実在する会社に似た名称を使用する業者もあるため、広告の見た目や会社名だけで安全性を判断することはできません。
重要なのは「審査が甘いか」ではなく、正規登録された業者か、自分の返済能力に見合う条件か、無理なく返済できるかという3点です。
【カードローン審査基準とは?審査で確認される5つの重要項目】
カードローンの審査では、申込者の属性と信用情報、現在の借入状況などを組み合わせて返済能力を判断します。
審査基準の詳細は金融機関ごとに異なりますが、一般的に確認される主な項目は次の5つです。
1.年収と継続的な収入年収は返済能力を判断する重要な材料です。ただし、年収が高ければ必ず審査に通るわけではありません。
例えば、年収が高くても既存の借入残高が多く、毎月の返済負担が大きければ、新たな借入れが難しくなる場合があります。
反対に、年収が比較的少なくても、継続的な収入があり、借入希望額が小さく、既存の返済負担も少なければ、審査対象となる可能性があります。
正社員だけがカードローンを利用できるわけではありません。パート、アルバイト、契約社員なども、各社の申込条件を満たせば申し込める商品があります。
2.勤務先・雇用形態・勤続期間勤務先や雇用形態、勤続期間は、収入の継続性を判断するための情報です。
一般的には、安定した収入が継続しているかどうかが確認されます。転職直後だから必ず審査に落ちる、あるいは勤続年数が長ければ必ず通るという一律のルールはありません。
自営業者や個人事業主の場合は、収入の変動や事業の継続状況などが確認材料になることがあります。
3.信用情報と過去の返済履歴カードローン審査で見落とせないのが信用情報です。
信用情報機関には、クレジットカードやローンの契約内容、借入残高、返済履歴、延滞などの情報が登録されています。
過去の長期延滞や債務整理、保証履行などの情報は、金融機関が返済能力を判断する際の重要な材料になります。
また、携帯電話端末の分割払いも、契約内容によっては信用情報に登録されます。毎月の通信料金の支払いとは異なり、端末代金の分割払いを滞納すると信用情報に影響する可能性があります。
4.他社借入件数と借入残高他社借入件数と借入残高も重要な確認項目です。
借入先が複数ある場合、毎月の返済額が増えて家計を圧迫している可能性があります。また、他社からの借入残高が多ければ、新たな融資を受けても返済できる余力が少ないと判断される場合があります。
ただし、借入件数だけで審査結果が決まるわけではありません。借入残高、返済状況、収入とのバランスなどを総合的に判断します。
クレジットカードのキャッシング、消費者金融のカードローン、銀行カードローンなどは、それぞれの契約内容や信用情報上の登録状況を確認する必要があります。
5.申込内容の正確性と希望借入額申込フォームに入力する年収、勤務先、住所、他社借入額などに誤りがあると、確認に時間がかかったり、審査に影響したりする可能性があります。
特に、他社借入額を少なく申告したり、実際とは異なる勤務先を記載したりする行為は避けなければなりません。
借入希望額についても、必要以上に大きな金額を申し込むと、求められる返済能力の水準が高くなる可能性があります。必要な金額と毎月返済できる金額を照らし合わせて設定することが大切です。
【貸金業法第13条と総量規制|年収の3分の1を超える借入れは可能?】
審査緩いカードローンを探すうえで、避けて通れないのが貸金業法の規制です。
日本の貸金業制度では、借り手の過剰な負担や多重債務を防ぐため、貸金業者に返済能力調査を義務付けています。その中心となるのが貸金業法第13条と総量規制です。
貸金業法第13条は返済能力の調査を義務付けている貸金業法第13条では、貸金業者が貸付けの契約を締結しようとする際、顧客の返済能力を調査することを定めています。
具体的には、次のような情報が調査対象となります。
- 収入やその他の資力
- 信用情報と過去の返済状況
- 他社からの借入状況
- 返済計画や毎月の返済負担
- その他、返済能力を判断するために必要な情報
加えて、貸金業法第13条の2では、返済能力を超える貸付けや、総量規制に抵触する貸付けを原則として禁止しています。
つまり、正規の消費者金融が「審査を一切しない」として融資することは、法律上の仕組みと両立しません。
総量規制は年収の3分の1が原則上限総量規制とは、貸金業者から個人が借り入れる場合、原則として借入残高の合計が年収の3分の1を超えないようにする制度です。
例えば、年収300万円の人であれば、貸金業者からの借入残高は原則100万円までとなります。
この上限は、1社ごとではなく、複数の貸金業者からの借入残高を合算して判断します。
そのため、A社から50万円、B社から30万円を借りている人が、C社で新たに借り入れる場合、残りの借入可能枠を確認する必要があります。
なお、総量規制は借入残高が年収の3分の1を超えた瞬間に、既存の借入れを一括返済しなければならないという制度ではありません。原則として、新たな借入れが制限される仕組みです。
銀行カードローンは総量規制の対象外注意したいのが、銀行カードローンと消費者金融の違いです。
銀行は貸金業法上の貸金業者ではないため、銀行カードローンは貸金業法の総量規制の対象外です。
ただし、総量規制の対象外だからといって、年収の3分の1を超えて自由に借りられるわけではありません。
銀行にも過剰貸付けを防ぐための審査態勢が求められており、収入、借入状況、返済計画、信用情報などを踏まえた審査が行われます。
収入証明書が必要になる基準日本貸金業協会によると、貸金業者からの借入れでは、次のいずれかに該当する場合、原則として収入を証明する書類の提出が必要です。
- 1社から50万円を超えて借り入れる場合
- 他社からの借入額と合わせて合計100万円を超えて借り入れる場合
収入証明書としては、源泉徴収票、給与明細書、確定申告書などが該当します。提出書類の種類や対象期間については、各金融機関の案内に従う必要があります。
この基準を理解しておけば、申し込み前に必要な書類を準備しやすくなります。
【CIC・JICC・KSCの信用情報は何を確認する?3機関の関係を整理】
カードローンの審査に不安がある人は、信用情報機関の仕組みを知っておくことが大切です。
日本には、CIC、JICC、全国銀行個人信用情報センター(KSC)という主要な信用情報機関があります。それぞれ加盟する金融機関や登録情報に特徴がありますが、機関同士の情報交流も行われています。
CIC・JICC・KSCの役割と情報交流の仕組み3機関は、すべて同じ情報を保有しているわけではありません。加盟会社や登録情報、情報交流の仕組みが異なります。
| 機関・制度 | 主な役割・登録情報 | カードローン審査との関係 |
|---|---|---|
| CIC | クレジットカード、割賦販売、ローンなどの契約・支払状況・残高・申込情報 | クレジットカード会社や加盟する金融機関などが信用力の判断に利用 |
| JICC | 消費者金融などの貸付契約、借入残高、返済状況、延滞、申込情報 | 貸金業者などが借入状況や返済履歴を確認する際に利用 |
| KSC | 銀行ローン、クレジットカードなどの取引情報、返済状況、官報情報など | 銀行などがローン審査を行う際に利用 |
| FINE | CICとJICCの間で行う信用情報交流 | 貸金業者が総借入残高を把握するための仕組み |
| CRIN | CIC・JICC・KSCの3機関による情報交流 | 延滞情報や本人申告情報などを共有 |
| IDEA | CIC・JICC・KSCの3機関による債務情報の交流 | 銀行カードローンや貸金業者の貸付残高などの把握に活用 |
特に重要なのが、信用情報機関の間で行われている情報交流です。
例えば、CICとJICCはFINEを通じて貸金業法に基づく信用情報を交流しています。また、CIC・JICC・KSCの3機関はCRINによって延滞などの情報を共有しています。
加えて、2022年5月6日には、全国銀行個人信用情報センターがCIC・JICCとの間でカードローンなどの残高情報を交流する取り組みを開始しました。この仕組みがIDEAです。
そのため、「消費者金融の借入れだから銀行には分からない」「銀行のカードローンなら他社借入れを知られない」と考えるのは適切ではありません。
信用情報で特に確認したい4つのポイント自分の信用情報を開示したら、次の項目を重点的に確認しましょう。
1.延滞や異動情報
過去の長期延滞、保証履行、債務整理などに関する情報が登録されていないか確認します。支払いが遅れた時期や現在の登録状況も把握しておきたいところです。
2.現在の借入残高
完済したつもりの契約が残っていないか、借入残高が実際の認識と一致しているかを確認します。
3.申込情報
短期間に複数のローンへ申し込んでいないか確認します。CICの申込情報は照会日から6か月間保有されます。JICCにも申込みに関する情報の登録期間が定められています。
複数の申込記録があることだけで自動的に審査に落ちると決まっているわけではありませんが、短期間の申込みが集中している場合は慎重に判断される可能性があります。
4.本人情報の正確性
氏名、住所、電話番号、勤務先などが正しく登録されているかも確認してください。情報に誤りがある場合は、登録元の会社や信用情報機関に問い合わせることができます。
信用情報は本人が開示できるCIC、JICC、KSCでは、本人による信用情報の開示制度を設けています。
審査に落ちた原因が分からない場合や、過去の延滞が現在どのように登録されているか不安な場合は、申し込みを繰り返す前に確認する方法があります。
信用情報は、保有期間を経過すると削除されます。ただし、延滞の解消と情報の削除は同じではありません。返済を終えたからといって、直ちにすべての記録が消えるわけではない点に注意してください。
【消費者金融と銀行カードローンを比較|在籍確認なしは可能?】
審査緩いカードローンを探す際、消費者金融と銀行カードローンのどちらを選ぶべきか迷う人もいるでしょう。
両者は適用される法律や金利、融資までの手続き、審査方法などに違いがあります。
消費者金融と銀行カードローンの違い大きな違いは、総量規制の適用範囲です。
消費者金融は貸金業法の規制を受ける一方、銀行カードローンは総量規制の対象外です。しかし、銀行も返済能力を確認する必要があり、借入件数や残高が多い人にとって必ずしも審査が容易とは限りません。
また、消費者金融は商品によって比較的スピーディーな審査や融資に対応している場合があります。銀行は商品ごとに審査日数や手続きが異なり、即日融資に対応しない場合もあります。
在籍確認なしのカードローンは存在する?在籍確認とは、申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。
この確認は、申込者の勤務状況や収入の継続性を判断するために行われます。ただし、在籍確認の方法は金融機関によって異なります。
例えば、勤務先への電話ではなく、給与明細書や社会保険証などの書類によって勤務状況を確認するケースがあります。
実際に、アコムは公式FAQで勤務先への在籍確認電話を実施しない旨を案内しています。一方、PayPay銀行は2026年2月13日更新のFAQで、原則として勤務先への在籍確認電話は行わないものの、審査状況によって電話する場合があると説明しています。
ここで理解しておきたいのは、電話による在籍確認がないことと、在籍確認そのものがないことは違うという点です。
勤務先への電話を避けたい場合は、申し込み前に公式FAQを確認し、電話以外の方法で確認できるかを問い合わせるとよいでしょう。
【審査に通るコツと正規業者の見分け方|申し込み前の実践対策】
カードローンの審査結果を確実に変える裏技はありません。しかし、申し込み前に状況を整理することで、不要な審査落ちや申告ミスを防げる可能性があります。
審査通過に向けて実践したい7つの対策1.借入希望額を必要最低限にする
必要以上の借入希望額を設定すると、求められる返済能力も高くなる可能性があります。実際に必要な金額を計算し、無理のない希望額を設定してください。
2.他社借入件数と残高を正確に把握する
消費者金融、銀行カードローン、クレジットカードのキャッシングなど、現在の借入状況を整理します。契約中の借入枠と実際の借入残高を混同しないようにしましょう。
3.信用情報を事前に確認する
CIC、JICC、KSCの本人開示を利用し、延滞や申込記録、契約残高などを確認します。誤った情報が登録されている場合は、適切な手続きを通じて訂正を求めましょう。
4.短期間に複数社へ申し込まない
審査に落ちた直後に次々と申し込むのではなく、まずは原因になり得る情報を整理してください。申込情報が一定期間登録されることも踏まえ、申込先は慎重に選びましょう。
5.申込内容に虚偽や入力ミスを作らない
年収、勤務先、住所、他社借入額などは正確に記入します。審査に有利になると思って年収を水増ししたり、借入件数を少なく申告したりする行為は逆効果です。
6.必要書類を事前に準備する
本人確認書類や収入証明書など、各社が求める書類を準備しておきましょう。書類の記載内容と申込フォームの情報に相違がないかも確認してください。
7.既存の返済を優先する
返済期日を守り、可能であれば既存の借入残高を計画的に減らしていきましょう。返済の遅延を放置したまま新たな借入れを重ねても、家計の負担が増えるだけです。
金融庁の登録貸金業者検索で正規業者を確認する審査が不安な人ほど、SNSや検索広告で見つけた融資業者に頼りたくなる可能性があります。しかし、借入先の安全性を確認することは、審査通過の可能性を考えること以上に大切です。
正規の貸金業者は、財務局長または都道府県知事の登録を受けています。
金融庁の「登録貸金業者情報検索サービス」では、商号・名称、所在地、代表者名、電話番号などを使って登録情報を確認できます。
確認する際は、広告に記載された登録番号だけでなく、会社名や所在地、電話番号が公式の登録情報と一致するかを照合してください。
登録番号を掲載していても、実在する別会社の番号を無断使用しているケースがあります。登録番号があるという理由だけで信用してはいけません。
闇金・無登録業者に共通する危険な特徴次のような特徴がある場合は、申し込みや個人情報の送信を控え、業者の実態を確認してください。
- 金融庁の登録情報を確認できない
- 「審査なし」「絶対融資」などと断言する
- 融資実行前に保証料や登録料などの振り込みを要求する
- 個人のSNSアカウントだけで融資を勧誘する
- 正規業者とは異なる個人口座への振り込みを指示する
- 違法な高金利や強引な取り立てを示唆する
金融庁は、無登録で貸金業を行う者について警告情報を公表しています。ただし、警告対象として掲載されていないことが安全性の証明になるわけではありません。
また、日本貸金業協会では、貸金業に関する相談や苦情を受け付けています。怪しい業者から勧誘された場合や、借入れに関するトラブルが生じた場合は、同協会や金融庁、警察などの公的な相談窓口を利用してください。
審査に不安がある人が選ぶべき借入先の判断基準カードローンを選ぶ際は、単純に審査の通りやすさをうたう広告ではなく、自分の状況に合う商品かどうかを判断する必要があります。
消費者金融を比較することが考えられる人
- 貸金業法上の総量規制の範囲内で借入れを検討している
- 安定した収入があり、返済計画を立てられる
- 融資までのスピードを重視している
- 電話による在籍確認の方法を事前に確認したい
銀行カードローンを比較することが考えられる人
- 銀行の融資商品を利用したい
- 金利や返済条件を重視している
- 審査に必要な日数を確保できる
- 銀行独自の申込条件を満たしている
新たな借入れを控えたほうがよい人
- すでに返済が滞っている
- 生活費や他社返済のために借入れを繰り返している
- 毎月の返済額を確保できない
- 総量規制の上限に達している
- 借入れによって家計の赤字を補填し続けている
返済が困難な場合は、新しいカードローンを探すより、債務整理や返済相談を優先する選択肢もあります。弁護士や司法書士、自治体の多重債務相談窓口などに相談することも検討してください。
【審査緩いカードローンに関するよくある質問(FAQ)】
Q1:審査なしで借りられるカードローンは本当にありませんか?
A1:正規の貸金業者には貸金業法第13条に基づく返済能力調査の義務があるため、審査なしで融資することはできません。「審査なし」「誰でも必ず借りられる」と宣伝する業者には注意してください。
Q2:他社借入が3件以上あってもカードローンの審査に通りますか?
A2:他社借入件数だけで一律に審査結果が決まるわけではありません。年収、借入残高、毎月の返済額、信用情報などを総合的に判断します。ただし、借入先が多く返済負担が大きい場合は、新たな借入れが難しくなる可能性があります。
Q3:ブラックリストに登録されていてもカードローンを利用できますか?
A3:一般にブラックリストと呼ばれる状態は、信用情報に延滞や債務整理などの情報が登録されている状態を指します。登録内容や期間、現在の返済状況などによって審査への影響は異なります。信用情報を本人開示して現状を確認することが先決です。登録情報を消すと宣伝する業者にも注意してください。
Q4:在籍確認の電話がないカードローンはありますか?
A4:あります。例えば、勤務先への電話連絡を実施しないと公式に案内している消費者金融もあります。ただし、電話をしないことと在籍確認自体を省略することは異なります。書類による確認など、各社の具体的な対応を事前に確認してください。
Q5:銀行カードローンなら年収の3分の1を超えて借りられますか?
A5:銀行カードローンは貸金業法の総量規制の対象外です。ただし、銀行独自の審査があり、返済能力を超える融資が自由に認められるわけではありません。年収や既存の借入残高などによって融資額は判断されます。
Q6:審査に落ちた場合、すぐに別のカードローンへ申し込んでもよいですか?
A6:すぐに複数社へ申し込む前に、信用情報や申込内容、借入残高などを確認することをおすすめします。短期間の申込記録が信用情報に残るため、まずは審査に影響した可能性のある要素を整理しましょう。
Q7:金融庁に登録されている業者なら必ず審査に通りますか?
A7:いいえ。登録は正規の貸金業者であることを確認するためのものであり、融資を保証するものではありません。正規業者であっても、申込者の返済能力や信用情報などによって審査結果は異なります。
2026年11月現在、審査なしで誰でも借りられる正規のカードローンはありません。貸金業法第13条による返済能力調査や、年収の3分の1を原則上限とする総量規制など、利用者を過剰な借入れから守る制度が設けられています。
一方、カードローンの審査基準は金融機関によって異なります。年収、勤務状況、信用情報、他社借入件数、借入残高などを整理し、自分の状況に合う商品を比較することが大切です。
特に、CIC・JICC・KSCの信用情報を確認すること、必要以上の借入希望額を設定しないこと、申込情報を正確に記載することは、申し込み前に取り組める現実的な対策です。
また、「審査なし」「ブラックでも絶対融資」といった広告を見つけても、安易に個人情報を送ったり、保証料などを振り込んだりしてはいけません。金融庁の登録貸金業者情報検索サービスや日本貸金業協会の情報を活用し、正規業者であることを確認してください。
【プロの結論】
カードローン選びで本当に重視すべきなのは、審査の甘さではなく、現在の収入と借入状況に見合った融資条件です。審査に通ることだけを目的に借入先を探すと、返済負担がさらに膨らむ危険があります。
審査に不安があるときほど、まず信用情報と既存の借入残高を把握し、毎月無理なく返済できる金額を計算してください。そのうえで正規業者の商品を比較することが、安全な借入れへの第一歩です。
主な公的根拠・一次資料
- 貸金業法、金融庁「貸金業法Q&A」「貸金業者向けの総合的な監督指針」
- 金融庁「違法な金融業者にご注意!」(2026年10月30日更新)、登録貸金業者情報検索サービス
- 日本貸金業協会「お借入れは年収の3分の1まで」「年収を証明する書類」
- CIC・JICC・全国銀行個人信用情報センターの公式情報、信用情報交流制度
- 在籍確認に関する金融機関の公式FAQ