ここまでの商品構成や手数料を踏まえると、JAバンクの積立NISAは、すべての投資家に最適なサービスというわけではありません。
大切なのは、投資経験や資産形成の目的、相談できる環境をどれだけ重視するかです。
JAバンクのNISAが向いている人次のような人には、JAバンクを利用するメリットがあります。
- 普段からJAの貯金口座を利用している人
- 投資信託を初めて購入するため、窓口で相談したい人
- 投資対象を全世界株式や米国株式などに絞って長期積立したい人
- JAバンクのよりそいノーロードシリーズを利用できる人
- 対面相談とスマートフォンでの取引を併用したい人
- 商品数の多さより、分かりやすいラインアップを重視する人
特に投資初心者の場合、商品を数百本の中から自分だけで選ぶことに不安を感じることがあります。JAバンクのセレクトファンドは、一定の選定基準に沿って商品を絞り込んでいるため、選択肢を整理しやすいという利点があります。
JAバンクをおすすめしにくい人一方、次のような人はネット証券との比較を優先したほうがよいでしょう。
- eMAXIS Slimシリーズなど、特定の投資信託を購入したい人
- 信託報酬を少しでも低く抑えることを最優先する人
- 多数のファンドを比較して自分で細かく選びたい人
- クレジットカード積立やポイント還元を重視する人
- 国内外の個別株式やETFも積極的に取引したい人
ただし、JAバンクのよりそいノーロードシリーズには低コストの商品があります。以前のJAバンクのラインアップだけを見て判断するのではなく、2026年時点の新しい商品も含めて比較が必要です。
【プロの結論】金融機関選びより先に確認すべき3つのこと資産形成の専門的な視点から考えると、NISA口座の金融機関を決める際には、次の3点を優先したいところです。
1. 長期保有する商品のコストを比較する
毎月の積立額が同じでも、信託報酬が異なれば長期的な運用コストは変わります。JAバンクの場合、従来型のS&P500ファンドと、よりそいノーロードのS&P500ファンドには大きな費用差があります。商品名だけでなく、具体的な料率まで確認してください。
2. 投資対象の分散を考える
S&P500は米国株式市場への投資、オール・カントリーは日本を含む世界株式への投資です。どちらも株式中心の運用であり、元本割れの可能性があります。世界全体に分散したいのか、米国企業の成長を重視したいのか、自分の考えを整理する必要があります。
3. 無理なく続けられる金融機関を選ぶ
投資は口座を開設して終わりではありません。積立設定を継続し、生活環境が変わったときには金額や運用方針を見直すことも必要です。相談できるJAを利用するメリットと、ネット証券の利便性を比較して、自分が長く使える金融機関を選びましょう。
【2026年の新NISA制度】年間120万円・非課税枠1,800万円の仕組み
JAバンクで積立投資を始める前に、現行の新NISA制度も確認しておきましょう。
2024年に始まった新NISAは、2026年11月現在も、つみたて投資枠と成長投資枠を併用できる制度です。非課税保有期間が無期限になり、長期的な資産形成に利用しやすくなっています。
2026年11月現在のNISA制度概要
つみたて投資枠120万円
年間投資上限
成長投資枠240万円
年間投資上限
非課税保有限度額1,800万円
2つの枠の合計
成長投資枠の上限1,200万円
総枠1,800万円の内数
非課税保有期間
制度の利用期間
恒久化
対象年齢
18歳以上
出典:国税庁・金融庁のNISA制度案内。
例えば、毎月5万円をつみたて投資枠で積み立てる場合、年間の投資額は60万円です。年間120万円の枠をすべて使う必要はなく、家計に合わせて金額を設定できます。
また、非課税保有限度額は買付金額(簿価)を基準に管理されます。保有商品を売却した場合、売却した商品の取得価額に相当する枠は翌年以降に再利用できます。
なお、NISA口座は同じ年に複数の金融機関で利用できません。つみたて投資枠と成長投資枠を別々の金融機関に分けることもできません。金融機関の変更は年単位で可能です。
【JAバンクの積立NISA】よくある質問(FAQ)
Q1:JAバンクでオール・カントリーやS&P500を購入できますか?
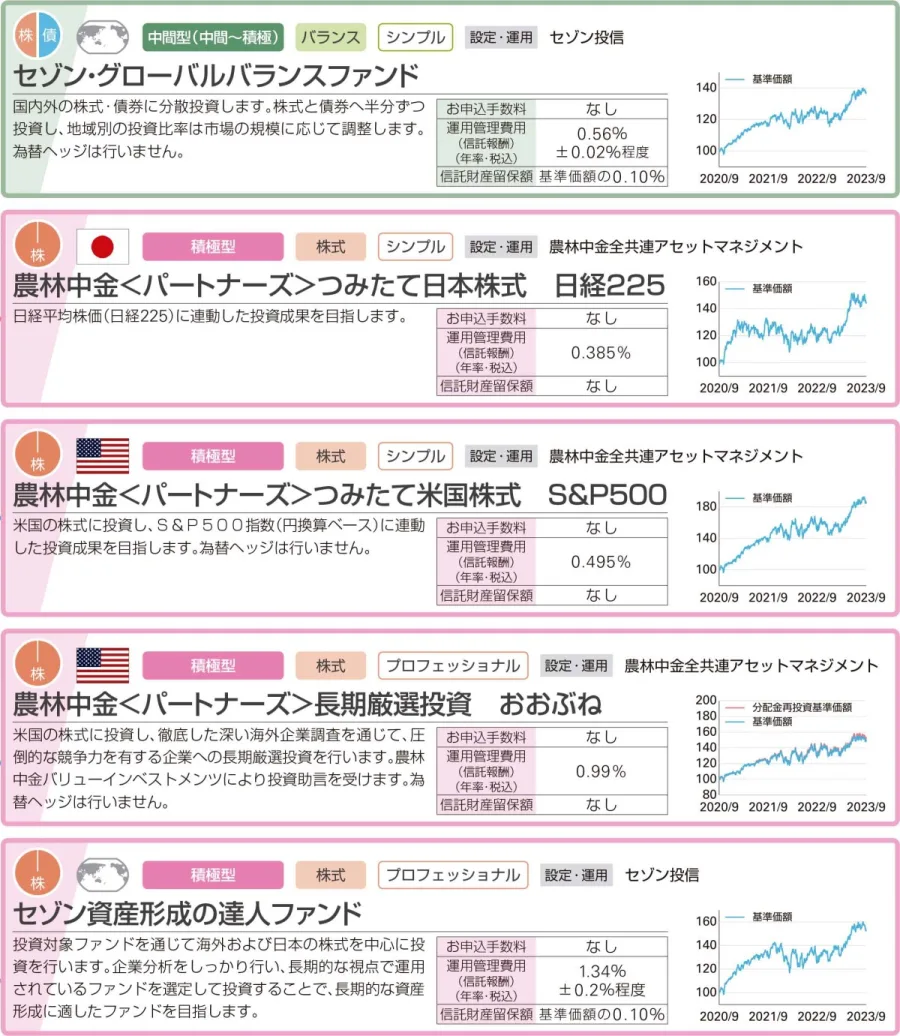
A1:購入できる商品があります。従来型の全世界株式インデックス・ファンド(オール・カントリー)や農林中金<パートナーズ>つみたて米国株式 S&P500のほか、よりそいノーロードシリーズにも全世界株式と米国株式S&P500があります。ただし、利用するJAによって取扱状況が異なるため、事前確認が必要です。
Q2:JAバンクのNISAは購入時手数料が無料ですか?
A2:つみたて投資枠の申込手数料はありません。また、よりそいノーロードシリーズも購入時手数料無料です。ただし、従来のセレクトファンドには、成長投資枠や課税口座での購入時に手数料がかかる商品もあります。信託報酬やその他の費用も含めて確認しましょう。
Q3:JAバンクとネット証券なら、どちらでNISAを始めるべきですか?
A3:対面で相談したい人や、JAの貯金口座と投資信託をまとめて管理したい人にはJAバンクが向いています。一方、商品数、ポイント還元、クレジットカード積立、細かなファンド比較を重視するならSBI証券や楽天証券が有力です。低コストのよりそいノーロードシリーズも比較対象に加えると、より適切に判断できます。
2026年のJAバンクの積立NISAは、従来の対面相談型サービスに加え、よりそいノーロードシリーズという低コストのネット専用商品も選べるようになっています。
特に、よりそいノーロードの米国株式S&P500や全世界株式は、信託報酬を重視する人にとって見逃せない選択肢です。一方、従来のセゾン・グローバルバランスファンドや農林中金<パートナーズ>のファンドにも、それぞれ異なる運用方針や投資対象があります。
JAバンクのメリットは、地域に根ざした相談体制と、商品を絞り込んだ分かりやすいサービスです。デメリットは、JAごとの取扱商品に差があることや、ネット証券に比べて選択肢が限られることです。
口座を開設する前に、次の4項目を確認してください。
金融機関の知名度や身近さだけで決めず、実際に購入するファンドの費用と運用方針を比べること。それが、JAバンクでNISAを始める際に後悔しないための判断基準です。